羊社長です。今日は、マイルの話ではありません。ただ、同じ立場の方がたくさんいるはずの話なので書きます。
私は会社に不動産を貸していて、毎月121,000円(税込)の家賃を会社からもらっています。年間1,452,000円です。
インボイス制度が始まったとき、私は登録しました。そして、やめました。
理由は単純で、消費税を納めるのが無駄に思えてきたからです。
そのとき何が起きたか
家賃121,000円の内訳はこうです。
本体    110,000円
消費税   11,000円
        121,000円 / 月
私が登録をやめて免税事業者に戻ると、会社は、この消費税11,000円を全額は控除できなくなります。
ただし、いきなりゼロになるわけではありません。経過措置があります。
🔴 2026年10月1日から、割合が変わります
この記事を書いているのは2026年9月26日です。5日後に変わります。
| 期間 | 会社が控除できる割合 | 月11,000円のうち |
|---|---|---|
| 〜2026年9月30日 | 80% | 8,800円 |
| 2026年10月1日〜2028年9月30日 | 70% | 7,700円 |
| 2028年10月1日〜2030年9月30日 | 50% | 5,500円 |
| 2030年10月1日〜2031年9月30日 | 30% | 3,300円 |
| 2031年10月1日〜 | 0% | 0円 |
もともとの予定は「2026年10月から50%、2029年9月で終了」でした。
令和8年度税制改正で「70%」の期間が新設され、終了も2029年9月から2031年9月へ延長されました。80%から50%へ一気に落ちる予定だったものが、段階的になったわけです。
ネットで調べると「2026年10月から50%」と書いてある記事がまだ多く残っています。いまは70%です。
※ 80%か70%かは「支払った日」ではなく「課税仕入れを行った日」で判定します。9月分の家賃を10月に払っても、取引は9月なので80%です。
で、やめて得したのか
ここからが本題です。私と会社の両方を、同じ表に並べます。
私は会社のオーナーでもあるので、「個人が得して会社が損」なら、それは右手から左手に移しただけです。意味がありません。合計で見ます。
私(個人)の側
【登録していたとき】
  預かった消費税            132,000円 / 年
  簡易課税(不動産業・みなし仕入率40%)で納税
    132,000 × 60% =        79,200円 を納める

【免税事業者に戻ったあと】
  納める消費税                    0円
  ただし 121,000円が丸ごと不動産収入になる
    → 課税される所得が 132,000円 増える
    → 所得税+住民税(合計30%で計算)    39,600円 増

  差引:79,200 − 39,600 = +39,600円 の得
免税になると「納めなくていい消費税」が、そのまま自分の収入になります。
収入が増えれば所得税と住民税がかかります。「消費税を納めなくていい=まるまる得」ではありません。私も、計算するまでここを分かっていませんでした。
会社の側
控除できなかった消費税は、地代家賃に含まれて費用になります。だから法人税が減ります。実質の負担は、控除できない額の7割です。
| 期間 | 控除できない額 | 会社の実質負担 |
|---|---|---|
| 〜2026年9月(80%) | 26,400円 | 18,480円 |
| 2026年10月〜(70%) | 39,600円 | 27,720円 |
| 2028年10月〜(50%) | 66,000円 | 46,200円 |
| 2030年10月〜(30%) | 92,400円 | 64,680円 |
| 2031年10月〜(0%) | 132,000円 | 92,400円 |
合計するとこうなります
| 期間 | 個人の得 | 会社の損 | 合計 |
|---|---|---|---|
| 〜2026年9月 | +39,600円 | −18,480円 | +21,120円 |
| 2026年10月〜 | +39,600円 | −27,720円 | +11,880円 |
| 2028年10月〜 | +39,600円 | −46,200円 | −6,600円 |
| 2030年10月〜 | +39,600円 | −64,680円 | −25,080円 |
| 2031年10月〜 | +39,600円 | −92,400円 | −52,800円 |
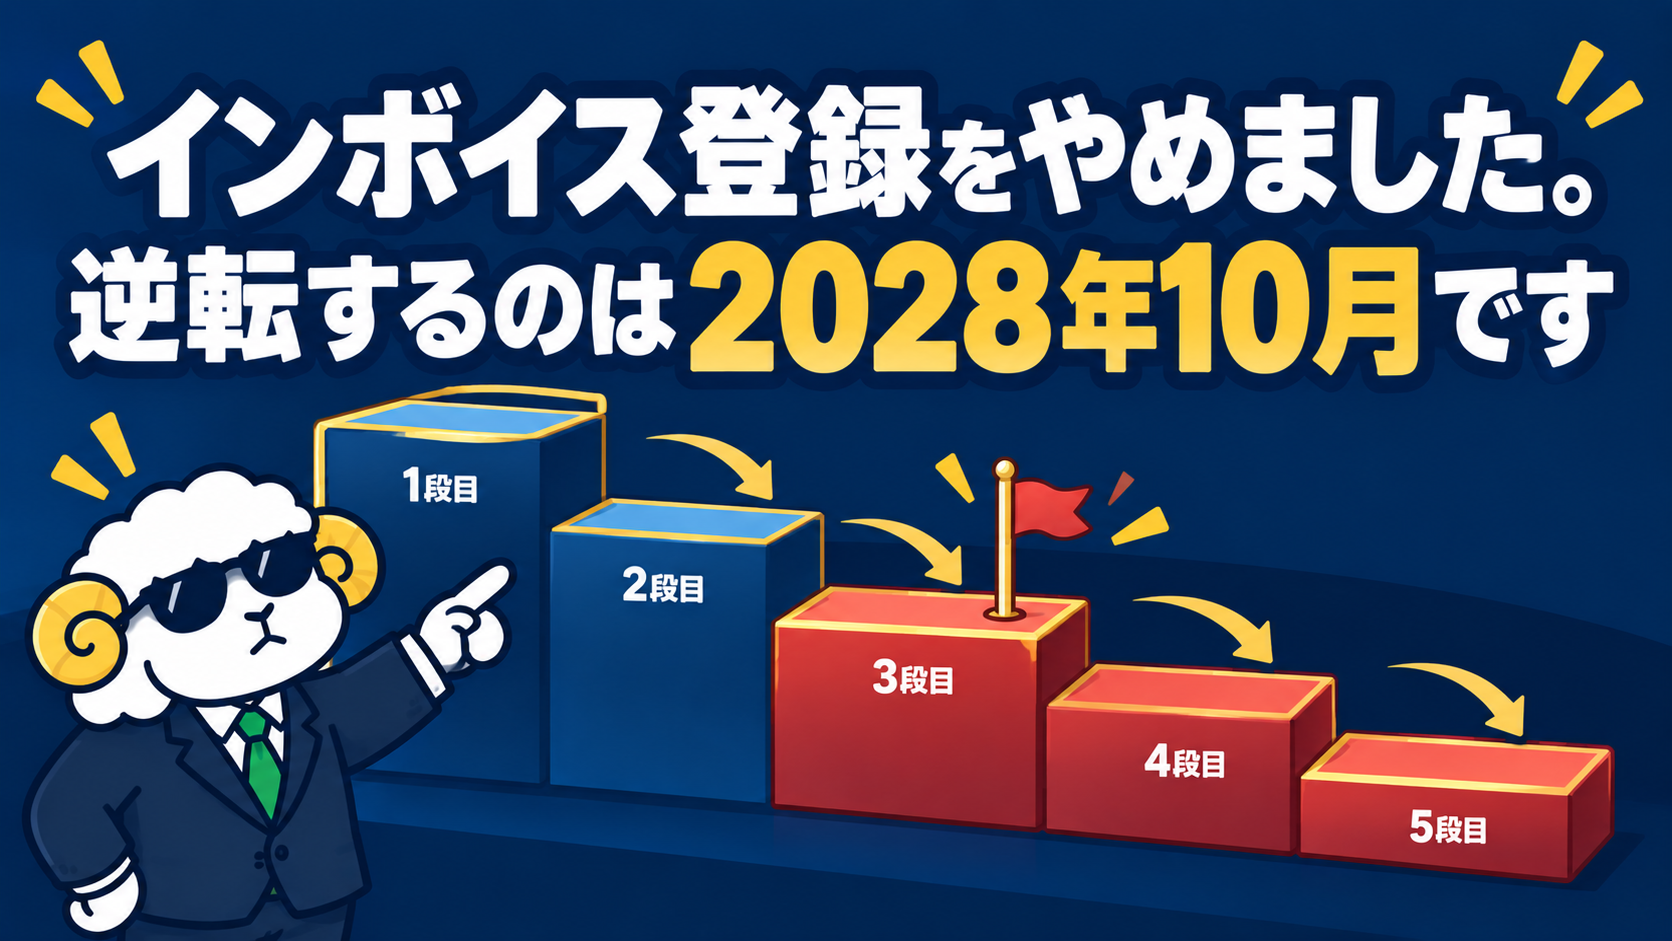
2028年10月に逆転します。
それまでは、やめた判断が正解です。ただし2年後には、やめたことが損になります。そして2031年10月からは、年間52,800円のマイナスです。
この記事で言いたいのは、これです
インボイス登録をやめるかどうかは、「いま得か」ではなく「いつ逆転するか」で考えるものでした。
経過措置は段階的に下がります。やめた判断が正しいのは、期限付きです。
私の場合は2028年10月。カレンダーに入れました。そのときにもう一度、同じ表を作り直します。
前提として置いたもの(ここが違えば答えも変わります)
- 簡易課税・第六種事業(不動産業)・みなし仕入率40%で計算しています。本則課税なら、経費にかかった消費税の分だけ納税が減るので、やめる得は小さくなります
- 所得税+住民税を合計30%、法人税の実効税率を30%で置いています。所得の大きさで変わります
- 私が会社のオーナーであることを前提に、個人と法人を合算しています。第三者に貸しているなら、合算する意味はありません
- 免税事業者に戻ったあとも121,000円を請求し続ける前提です。値下げを求められる場合は、また別の計算になります
※ 取引先が第三者の場合、免税事業者になったことを理由に一方的に値下げを求めることについては、公正取引委員会から考え方が示されています。自社への賃貸とは事情が違うので、そちらの方は必ず確認してください。
ついでに、家賃はカードで払えます
会社の側の話です。役員から借りている不動産の家賃も、請求書カード払いを通せばカード決済に変えられます。
私はINVOYと支払い.comを両方使い分けています。家賃のような毎月決まった支払いは、自動でマイルに変わる一番おいしいところです。
ただし、手数料と還元を必ず比べてください。マイルを1円で使うなら、やらない方がいいです。
※【広告】個人側の確定申告だけなら、無料の確定申告自動化ソフト マネーフォワード クラウド確定申告 のようなソフトで足ります。
まとめ
- 会社に不動産を貸していて、インボイス登録をやめました(家賃 月121,000円・税込)
- 🔴 2026年10月1日から、会社が控除できる割合が80%→70%に下がります
- ⚠️ 令和8年度税制改正で「70%」が新設され、終了も2029年9月→2031年9月に延長されました。「2026年10月から50%」と書いてある記事は古いです
- 判定は「支払った日」ではなく「課税仕入れを行った日」です
- 免税に戻ると、納めなくていい消費税が、そのまま自分の収入になります。所得税と住民税がかかります
- 個人と会社を合計すると、いまは年+11,880円の得。2028年10月に逆転して−6,600円になります
- 2031年10月以降は年−52,800円
- 「いま得か」ではなく「いつ逆転するか」で考えてください
羊社長は、やめたときに逆転の日まで考えていませんでした。2028年10月、カレンダーに入れました。
この記事は2026年9月時点の制度にもとづく、私自身の事例と試算です。経過措置の割合・期間は法改正により変わることがあります。税率や課税方式(簡易課税/本則課税)、所得の大きさによって結論は変わりますので、ご自分の数字で計算し直してください。私は税理士ではありません。一般的な考え方をお伝えするものなので、実際の判断は顧問の税理士、もしくは所轄の税務署にご確認ください。税務署の電話相談センターは無料で、匿名でも相談できます。
コメント