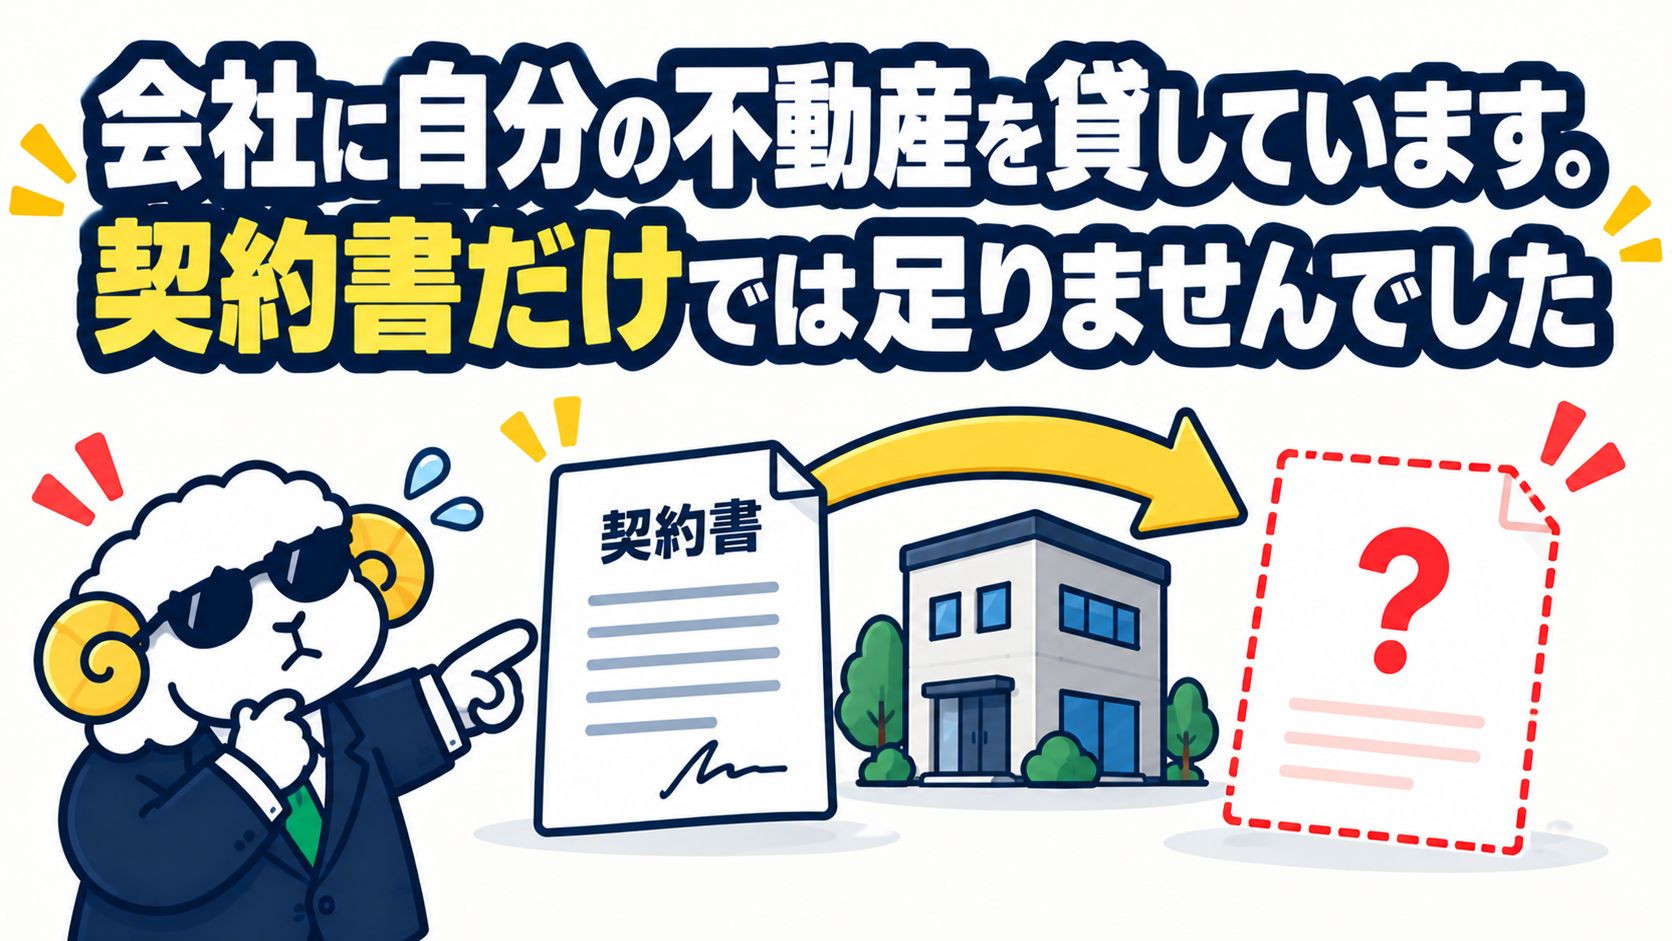
羊社長です。私は自分名義の不動産を、自分の会社に貸しています。家賃は月121,000円(税込)、年間1,452,000円です。
これ自体は、まったく普通のことです。中小企業では当たり前にやられています。
ただ、契約書を作っただけでは足りません。もうひとつ要る手続きがあります。しかもこれは税金の話ではなく会社法の話なので、税理士に聞いても出てこないことがあります。
先に結論
| 要るもの | |
|---|---|
| ① 賃貸借契約書 | 会社と自分の間で結ぶ |
| ② 取締役会(または株主総会)の承認と議事録 | 🔴 ここを飛ばしている人が多い |
| ③ 適正な賃料 | 高すぎても安すぎても問題になる |
②が本題です。
🔴 これは「利益相反取引」です
社長が自分の不動産を会社に貸す。これは会社法でいう利益相反取引(直接取引)にあたります。
取締役が自己または第三者のために株式会社と取引をしようとするときは、重要な事実を開示して、承認を受けなければならないとされています。
| 取締役会を設置している会社 | 取締役会の承認(365条1項) さらに取引後、遅滞なく取締役会へ報告する義務(365条2項) |
| 取締役会を設置していない会社 | 株主総会の承認(356条1項) |
一人会社でも、家族だけの会社でも同じです。「自分の会社だから」は理由になりません。
やらないとどうなるか
- その取引が無効になりうる(=家賃のやりとりの根拠がなくなる)
- 取締役として任務を怠ったことになり、会社に損害が出ていれば責任を問われる
- 税務調査で「この家賃は何を根拠に払っているのか」と聞かれたときに、契約書しか出せない
逆に言えば、議事録を1枚作っておくだけで、この論点は全部消えます。
議事録に書くこと
・いつ、どこで、誰が出席したか
・「取締役◯◯が所有する不動産を、当社が賃借する件」
・物件、期間、賃料、支払方法(=重要な事実の開示)
・承認したこと
・⛔ 本人(=貸す側の取締役)は、この決議に加われない
※ 最後の点は見落としやすいところです。利害関係のある取締役は、その決議の議決に参加できません。取締役が自分ひとりの会社では、株主総会での承認という形になります。具体的な形式は、会社の機関設計によって変わります。
難しい書類ではありません。A4で1枚です。それで足ります。
賃料は、高すぎても安すぎても問題です
| 賃料の水準 | 何が起きるか |
|---|---|
| 相場より高い | 高い部分は役員給与とみなされうる。定期同額給与でなければ損金不算入。しかも個人側では所得税がかかる。二重で損 |
| 相場どおり | 問題なし |
| 相場より安い/無償 | 会社が得をするだけ。税務上の問題は起きにくいが、個人は受け取れるはずの収入を捨てている |
「高くすれば会社の経費が増えて得」ではありません。ここは勘違いしやすいところです。
根拠を残すなら、近隣の似た物件の募集賃料を数件、印刷して保存しておくだけで十分です。不動産サイトの画面で構いません。
もらった家賃は「不動産所得」です
ここも間違えやすいところです。
| 収入 | 所得の種類 |
|---|---|
| 会社からの役員報酬 | 給与所得 |
| 会社からの家賃 | 不動産所得 |
事業所得ではありません。確定申告では別の欄になります。
経費になるもの
家賃の全額が所得になるわけではありません。かかった費用は引けます。
- 固定資産税・都市計画税(貸している部分)
- 減価償却費(建物。土地は償却しません)
- 火災保険料
- 修繕費
- 借入金の利息(元本は経費になりません)
自宅の一部を貸している場合は、面積などで按分します。按分の根拠(図面や計算メモ)は残しておいてください。
消費税の論点もあります
事業用として貸す場合、この家賃は消費税の課税取引です。(居住用の貸付けは非課税ですが、会社の事務所として貸すなら課税です)
つまり、インボイスの登録をするかどうかという話が、そのまま乗ってきます。
私はインボイス登録をやめました。その判断がいつ逆転するかまで計算した記事がこちらです。
→ 会社に不動産を貸している社長が、インボイス登録をやめました。逆転するのは2028年10月です
青色申告とのつながり
不動産所得があると、青色申告の対象になります。ただし——
青色申告特別控除の55万円・65万円を使うには、「事業的規模」(目安は5棟10室)が必要です。
会社に1件貸しているだけでは届きません。不動産所得だけでは10万円控除までです。
ただし、他に事業所得があれば話が変わります。青色申告特別控除は不動産所得から先に差し引くので、65万円の枠を家賃収入にぶつけられます。
→ 白色から青色に変えると、65万円控除を家賃収入にぶつけられます
やることリスト
- 賃貸借契約書を作る(物件、期間、賃料、支払日、更新)
- 🔴 取締役会または株主総会の承認を取り、議事録を残す(会社法356条・365条)
- 賃料の根拠を残す(近隣の募集賃料を数件、印刷して保存)
- 自宅の一部なら按分の根拠(図面・計算メモ)
- 会社側は地代家賃で計上。個人側は不動産所得で申告
- 消費税をどうするか決める(登録するかしないか)
- 帳簿を付ける。白色でも義務です
※【広告】個人側の不動産所得は、無料の確定申告自動化ソフト マネーフォワード クラウド確定申告 のようなソフトで申告まで出せます。
まとめ
- 社長が自分の不動産を会社に貸すこと自体は、まったく普通です
- 🔴 ただし利益相反取引なので、取締役会(または株主総会)の承認と議事録が要ります(会社法356条・365条)
- 一人会社でも家族会社でも同じ。「自分の会社だから」は理由になりません
- ⛔ 本人はその決議に加われません
- 賃料は高すぎても損。役員給与とみなされて損金不算入、個人側では所得税もかかります
- もらった家賃は不動産所得。固定資産税・減価償却費・保険料・修繕費・借入金利息は引けます
- 事業用の貸付けは消費税の課税取引。インボイスの話がそのまま乗ってきます
- 1件だけでは事業的規模に届かず、青色申告特別控除は10万円まで
契約書だけで済ませている会社は、おそらく相当あります。足すのはA4で1枚だけです。これから貸す方も、もう貸している方も、ここは先に押さえておいたほうがいい部分です。
この記事は2026年9月時点の、私自身の事例と一般的な考え方の整理です。必要な承認機関や手続きは、会社の機関設計(取締役会設置会社かどうか、取締役の人数、株主構成)によって変わります。賃料の適正額、按分、消費税の扱いも個々の事情で判断が分かれます。私は税理士でも司法書士でも弁護士でもありません。実際の判断は、顧問の税理士・司法書士、または所轄の税務署にご確認ください。税務署の電話相談センターは無料で、匿名でも相談できます。
コメント