羊社長です。今期、車を買いました。いつものように「30万円未満なら全額その年の経費」で考えていました。
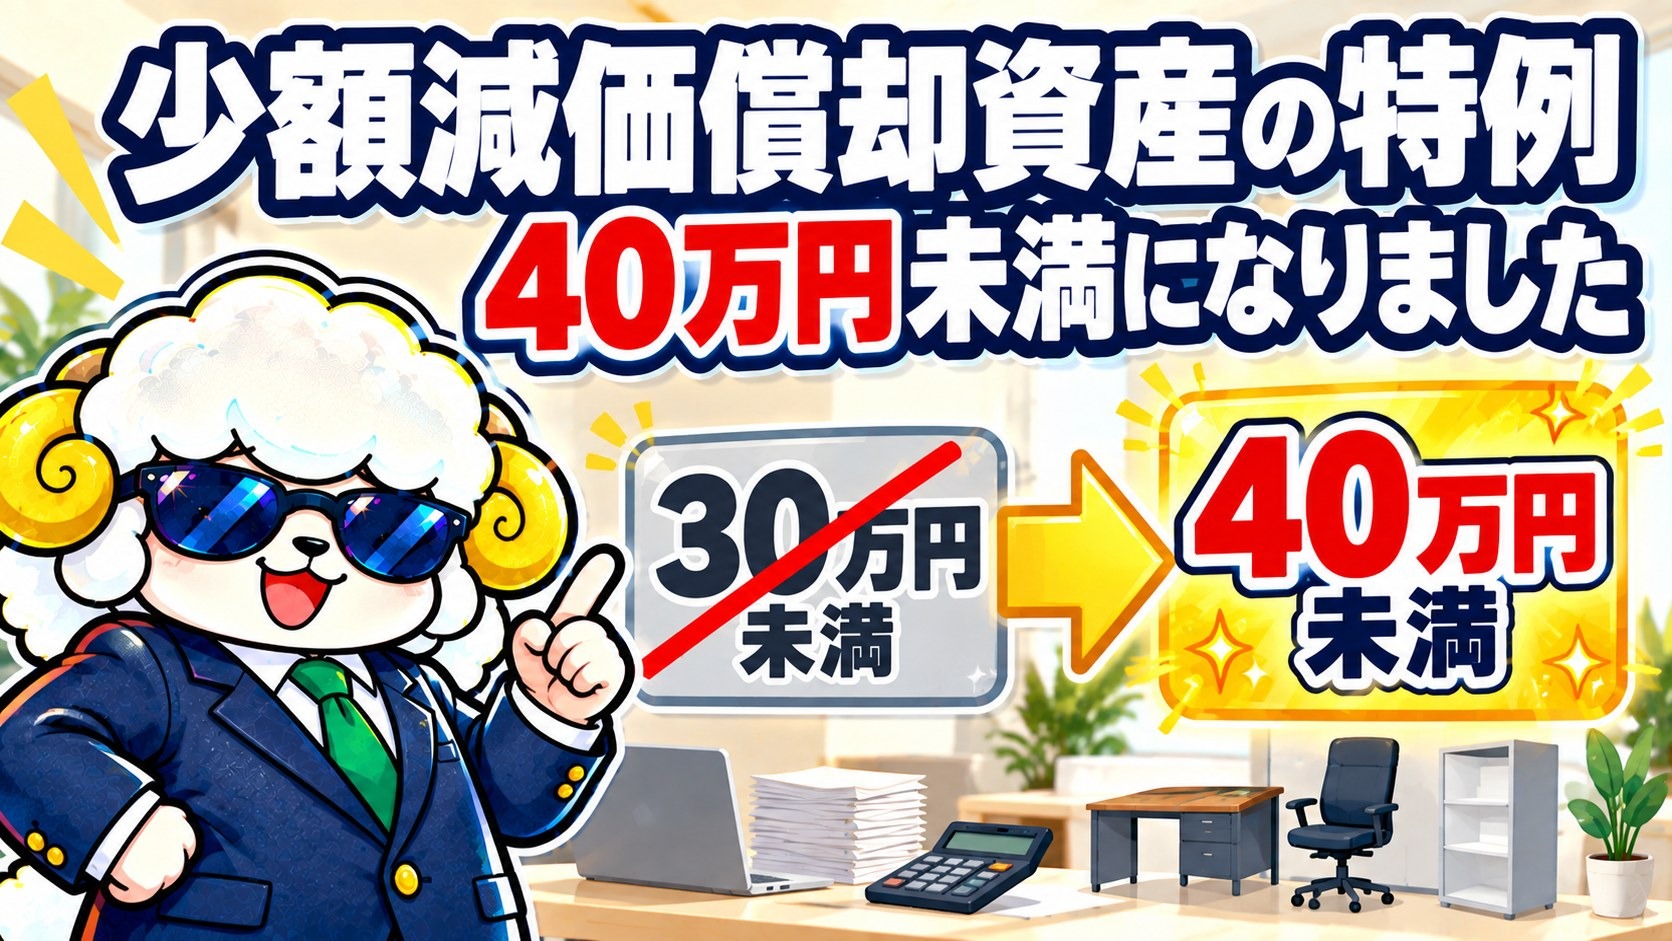
その基準が、今年から変わっていました。
何が変わったか
| これまで | いま | |
|---|---|---|
| 取得価額 | 30万円未満 | 40万円未満 |
| 適用期限 | 令和8年3月31日 | 令和11年3月31日 |
| 従業員数 | 500人以下 | 400人以下 |
| 年間の合計 | 300万円まで | 300万円まで(変わらず) |
令和8年4月1日以降に取得したものから、新しい基準が使えます。
そもそも、どういう特例か
本来、固定資産は何年かに分けて経費にします。車なら6年とか、パソコンなら4年とかです。
この特例を使うと、買った年に全額を経費にできます。
❌ 通常      35万円の資産を、何年かに分けて少しずつ経費にする
✅ 特例      35万円を、買った年に全部経費にする
払った年に全部落とせるので、その年の利益が減ります。利益が出ている年ほど効きます。
使える条件
・青色申告をしていること
・従業員400人以下の中小企業者等であること
・1件あたり40万円未満
・その年に使った合計で300万円まで
・申告書に別表16(7)を付けること
最後の「別表16(7)」を忘れると使えません。金額の条件を満たしていても、明細を付けていなければ適用されません。
うちで実際に起きたこと
今期、中古の車を買いました。請求書の中身はこうなっていました。
| 車両本体ほか | 253,330円 |
| 前の車から機器を外して付け替える費用 | 50,000円 |
| 合わせると | 303,330円 |
古い基準で考えていたので、「合わせると30万円を超えてしまう」と思っていました。
40万円未満なら、合わせても使えます。金額を気にして分ける必要がありませんでした。
⚠️ ここは気をつけてください
金額の縛りが外れても、「何を取得価額に含めるか」は別の話です。
うちの場合、機器の付け替えは前の車から外して移しただけなので、新しい車の取得価額には含めないのが筋だと考えました。そこは金額と関係なく、そのままにしています。
「40万円に収まるから何でも含めていい」ではありません。含めるべきものを含める、含めないものは含めない。その判断は変わりません。
🔴 今期の資産を、もう一度見てください
これが一番言いたいところです。
令和8年4月1日以降に取得した
30万円以上 40万円未満の資産
ここに当てはまるものは、これまで「超えているから」と通常の減価償却にしていたはずです。新しい基準なら、一括で落とせます。
うちも決算のときに洗い直すつもりです。該当するものが複数あります。
いつ気づいたか
正直に言うと、自分では気づいていませんでした。
この特例自体は前から知っていて、何度か使っています。ただ、頻繁にあることではないので「前はどう仕訳したっけ」と毎回調べ直していました。
今回は、Claude Codeのほうから「これは一括償却にしましょうか」と持ってきました。そこで改めて条件を確認したら、基準が変わっていたと分かりました。
自分が知っているつもりの制度ほど、確かめ直さなくなります。ここが一番危ないところだと思いました。
※【広告】少額減価償却資産の明細や別表は、やよいの青色申告オンライン のような申告ソフトが用意しています。
まとめ
- 🔴 少額減価償却資産の特例は、30万円未満から40万円未満になりました。令和8年4月1日以降に取得したものからです
- 適用期限も令和11年3月31日まで3年延長されました。年間の合計300万円は変わりません
- 条件は青色申告・従業員400人以下・別表16(7)の添付。明細を付け忘れると使えません
- 🔴 今期に取得した「30万円以上40万円未満」の資産を、もう一度見てください。これまで通常の減価償却にしていたものが、一括で落とせます
- ⚠️ 金額の縛りが外れても、何を取得価額に含めるかの判断は別です。入れるべきものを入れる、は変わりません
- 🔴 自分が知っているつもりの制度ほど、確かめ直さなくなります。今回は気づかずに古い基準で考えていました
国税庁 タックスアンサー No.5408/財務省「令和8年度税制改正の大綱」
⚠️ 制度は変わります。使う年に、必ずご自身で最新の条件を確かめてください。
コメント