羊社長です。このブログを始めたので、個人事業の帳簿を作りました。
そこで計算してみたら、思っていたより大きな数字が出ました。
私の個人の状況
| 収入 | 所得の種類 | 金額 |
|---|---|---|
| 会社からの家賃(不動産を貸している) | 不動産所得 | 月121,000円 =年1,452,000円 |
| 会社からの役員報酬 | 給与所得 | — |
| このブログのアフィリエイト | 事業所得(または雑所得) | いまゼロ |
そして、いままで白色申告でした。
ポイントは「経費がほとんどない」ことです。不動産を貸しているだけなので、引くものが少ない。だから、控除がそのまま効きます。
数字で見ます
経費をゼロとして計算します(実際は固定資産税などがあるので、その分は引いてください)。
| 所得 | 白色との差 | 税率30%なら | |
|---|---|---|---|
| いまの白色 | 1,452,000円 | — | — |
| 青色・10万円控除 | 1,352,000円 | −100,000円 | 年3万円 |
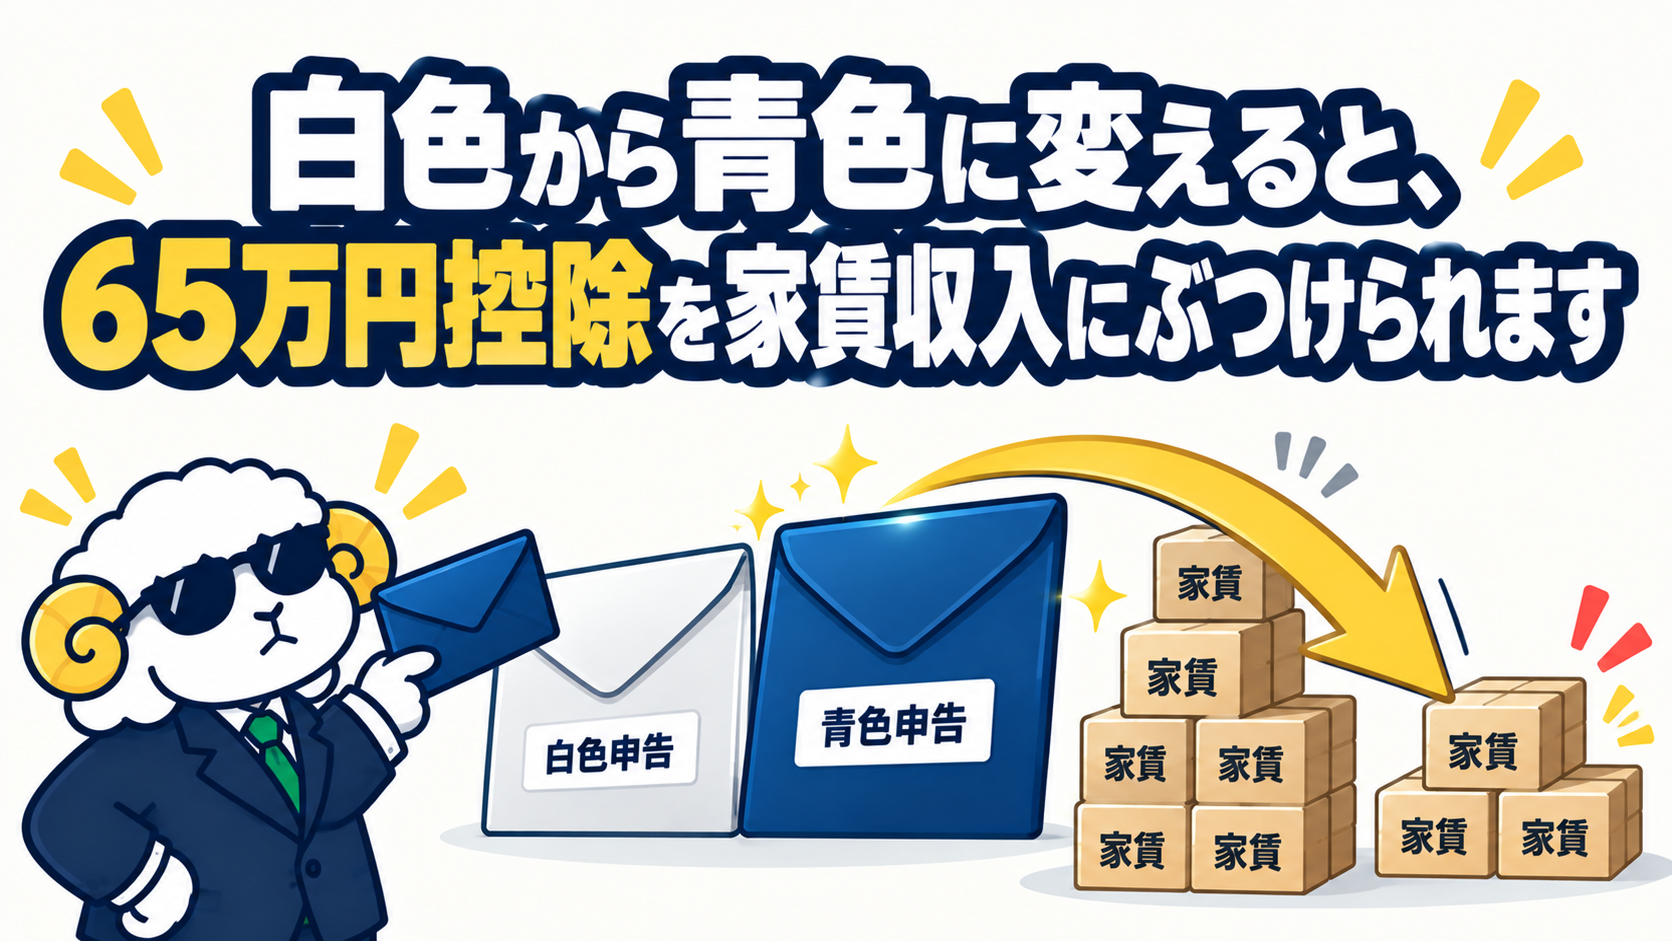
| 青色・65万円控除 | 802,000円 | −650,000円 | 年19万5千円 |
※ 税率30%は、所得税20%+住民税10%として置いたものです。所得の大きさで変わります。
年19万5千円です。私がカードの年会費に払っている188,100円と、ほぼ同じ額です。
ここが面白いところです
青色申告特別控除の65万円は、「事業所得」か「事業的規模の不動産所得」がある人が、複式簿記で記帳してe-Taxで出すと使えます。
私の不動産は1件だけなので、「事業的規模」(5棟10室が目安)には届きません。不動産所得だけでは10万円控除までです。
ところが、ブログが事業所得になると変わります。
青色申告特別控除は、不動産所得 → 事業所得 → 山林所得の順に差し引きます。
つまり、ブログ(事業所得)で65万円の控除枠を手に入れて、それを家賃収入(不動産所得)から先に引けるということです。
ブログの収入がまだ小さくても、控除枠は65万円あります。それを家賃にぶつけられます。
🔴 ただし、条件があります
ブログが「事業所得」と認められる必要があります。雑所得だと、65万円控除も、赤字の損益通算も使えません。
令和4年の通達改正で、こう整理されました。
| 収入 | 扱い |
|---|---|
| 300万円超 | 原則、事業所得 |
| 300万円以下 | 帳簿書類の保存があれば、おおむね事業所得 |
「帳簿があるかどうか」が分かれ目です。だから私は、ブログを始めた月から帳簿を作りました。
※ ただし「収入が僅少(例年、主たる収入に対する割合が10%未満)」「営利性が認められない(赤字続きで改善の取組がない)」場合は個別に判断される、とも書かれています。ASPと契約して実際に収益が立っていることは、効きます。
白色でも、帳簿は義務です
ここも誤解が多いところです。
白色申告者も全員、記帳と帳簿保存が義務になっています。「白色だから付けなくていい」は誤りです。
| 収入金額・必要経費を記載した帳簿 | 7年 |
| 領収書・請求書・通帳など | 5年 |
記載するのは日付・相手先・金額・内容の4つだけ。1行ずつ書けば足ります。
つまり「どうせ帳簿は付けなければいけない」のです。だったら、複式簿記にして65万円取った方がいい、という話になります。
白色と青色の差を、もう一度
| 白色 | 青色 | |
|---|---|---|
| 必要経費の計上 | できる | できる |
| 記帳・帳簿保存 | 義務 | 義務 |
| 青色申告特別控除 | ✗ | 最大65万円 |
| 赤字の繰越(3年) | ✗ | ○ |
| 30万円未満の少額減価償却資産の特例 | ✗ | ○ |
赤字の繰越がないのは、立ち上げ期にはきついです。ブログは最初の年は確実に赤字になります。白色だと、その赤字を翌年にぶつけられません。
※ 赤字を同じ年の給与所得と通算すること(損益通算)は、事業所得であれば白色でもできます。青色でしかできないのは翌年以降への繰越の方です。
🔴 期限は2027年3月15日です
青色にするには、「所得税の青色申告承認申請書」を出す必要があります。紙1枚です。
2027年分から青色にする
  → 2027年3月15日までに提出
2026年分は、もう白色で確定です。期限が過ぎています。
申請を出しても、青色で申告する義務は発生しません。
- 複式簿記までいけたら 65万円控除
- 簡易な記帳どまりなら 10万円控除
- どうしてもダメなら「青色申告の取りやめ届出書」を出すだけ
出さなかったときだけ、選択肢が消えます。私はカレンダーに入れました。
会計ソフトの「次から青色にしませんか」という案内は、確定申告を終えたあとに出ます。つまり3月15日と同じ日です。それを待つと、1日のずれで1年飛びます。先に出してください。
打ち込む量は、たいしたことありません
「複式簿記」と聞くと身構えますが、取引の数を数えてみてください。
収入:家賃 月1本 × 12 = 12行
経費:ドメイン、サーバー、ASPの振込手数料など = 年10〜20行
年に30行ほどです。クラウドの青色申告ソフトなら、貸借対照表も自動で出ます。ソフト代は年1万円弱。年3万〜19.5万円のために、1万円です。
※【広告】 青色申告をオンラインでやるなら やよいの青色申告オンライン のようなソフトがあります。私はまだ白色なので使っていませんが、2027年分から青色にするなら検討します。
まとめ
- 会社に不動産を貸していて家賃は不動産所得、ブログは事業所得(または雑所得)。別の所得です
- 不動産1件では「事業的規模」に届かず、不動産所得だけでは10万円控除まで
- 🔴 ブログが事業所得になれば65万円の控除枠が手に入り、それを家賃収入から先に引けます(控除は不動産所得→事業所得の順)
- 家賃年1,452,000円・経費ゼロなら、税率30%で年19万5千円の差になります
- 経費が少ない人ほど、控除がそのまま効きます
- 条件は「帳簿があること」。令和4年の通達で、収入300万円以下でも帳簿書類の保存があればおおむね事業所得とされました
- ⚠️ 白色でも記帳と帳簿保存は義務です(帳簿7年・書類5年)。どうせ付けるなら複式簿記にした方が得です
- 白色は赤字を翌年に繰り越せません。立ち上げ期にはこれがきつい
- 🔴 青色申告承認申請書は2027年3月15日まで。出しても青色で申告する義務は発生しません
羊社長は、ブログを始めたついでに帳簿を作ったら、年会費と同じ額が浮くことに気づきました。
この記事は2026年9月時点の制度にもとづく、私自身の事例です。所得の区分、事業所得か雑所得かの判定、青色申告特別控除の要件は、個々の事情で判断が変わります。控除額は所得の範囲内でしか引けません。税率も所得の大きさで変わるため、ご自分の数字で計算し直してください。私は税理士ではありません。実際の判断は、顧問の税理士または所轄の税務署にご確認ください。税務署の電話相談センターは無料で、匿名でも相談できます。
コメント